 Nöbetçi Eczaneler
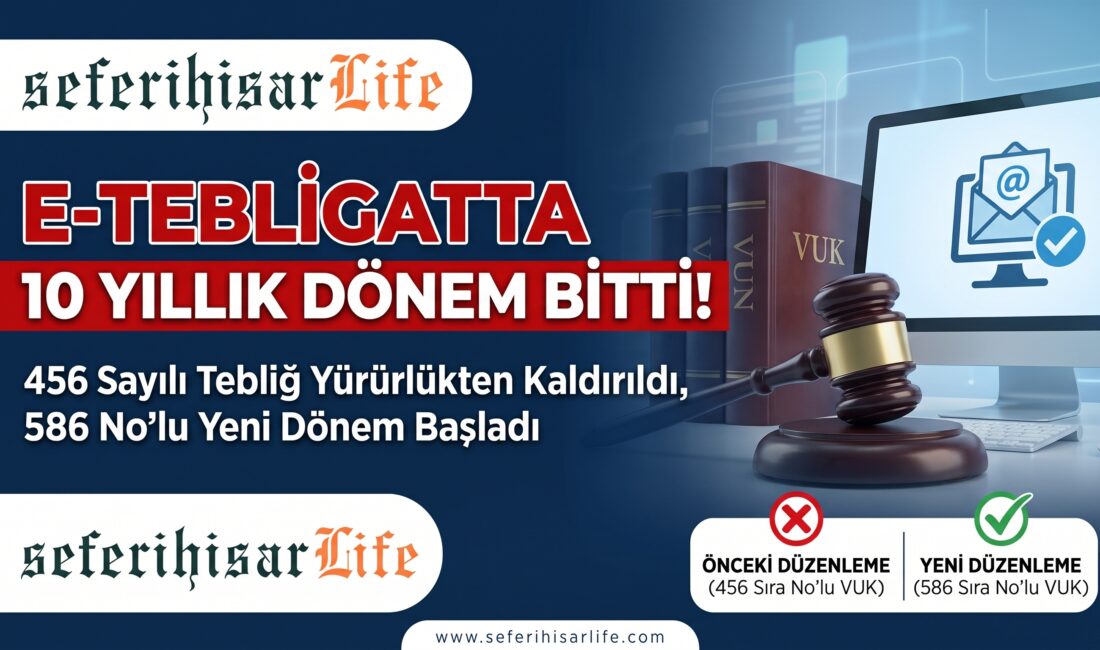
Gelir İdaresi Başkanlığı bünyesinde uzun süredir uygulanan elektronik tebligat sisteminde köklü bir değişikliğe gidildi. 27 Ağustos 2015 tarihli ve 456 Sıra No’lu Vergi Usul Kanunu Genel Tebliği yürürlükten kaldırılarak, yerine güncel ihtiyaçlar ve yasal düzenlemeler doğrultusunda hazırlanan 586 Sıra No’lu Vergi Usul Kanunu Genel Tebliği Resmi Gazete’de yayımlanarak yürürlüğe girdi.
DEĞİŞİKLİĞİN GEREKÇESİ VE YASAL DAYANAK
Anayasa Mahkemesi’nin 19 Eylül 2024 tarihli ve E.2023/46 sayılı kararıyla, elektronik tebligata ilişkin mevcut düzenlemede yer alan bazı yetki hükümlerinin iptal edilmesinin ardından harekete geçildi. 7537 sayılı Kanun ile Vergi Usul Kanunu’nun 107/A maddesi yeniden düzenlendi. Yapılan bu yasal düzenlemeye uyum sağlamak amacıyla Bakanlık tarafından 586 Sıra No’lu Tebliğ hazırlanarak sisteme dâhil edildi.
YENİ DÜZENLEMEDE NELER DEĞİŞTİ?
Yayımlanan yeni tebliğle birlikte elektronik tebligat süreçlerinde standardizasyon ve şeffaflık artırıldı. Düzenleme kapsamında öne çıkan temel başlıklar şöyle sıralandı:
E-tebligat uygulamasının temel yasal çerçevesi netleştirildi ve muhatapların hakları ile yükümlülükleri açıkça belirlendi.
Sisteme katılım, kullanım ve sistemden çıkış süreçleri yeniden düzenlendi.
Uygulamada karşılaşılan teknik ve operasyonel aksaklıkları giderecek mekanizmalar kuruldu.
E-tebligat gönderimi sonrasında muhatabın elektronik adresine ulaştığı tarihi izleyen beşinci günün sonunda tebligatın yapılmış sayılacağı kuralı korundu.
Gerçek ve tüzel kişiler için bildirim verme, sisteme başvuru ve aktivasyon süreleri net kurallara bağlandı.
KİMLER İÇİN ZORUNLU?
Yeni düzenlemede e-tebligat kullanma zorunluluğu kapsamı yeniden teyit edilirken, sistemin dışındaki muhataplar için başvuru kanalları ve onay prosedürleri güncellendi. Vergi mükelleflerinin hak kaybına uğramamaları adına Gelir İdaresi Başkanlığı’nın dijital vergi dairesi ve e-tebligat sistemindeki iletişim ve adres bilgilerini güncel tutmaları gerektiği bildirildi.